ラク資産.com

なるべくラクして香港で資産形成 香港在住日本人そるりんの学び

投稿者: SolRing

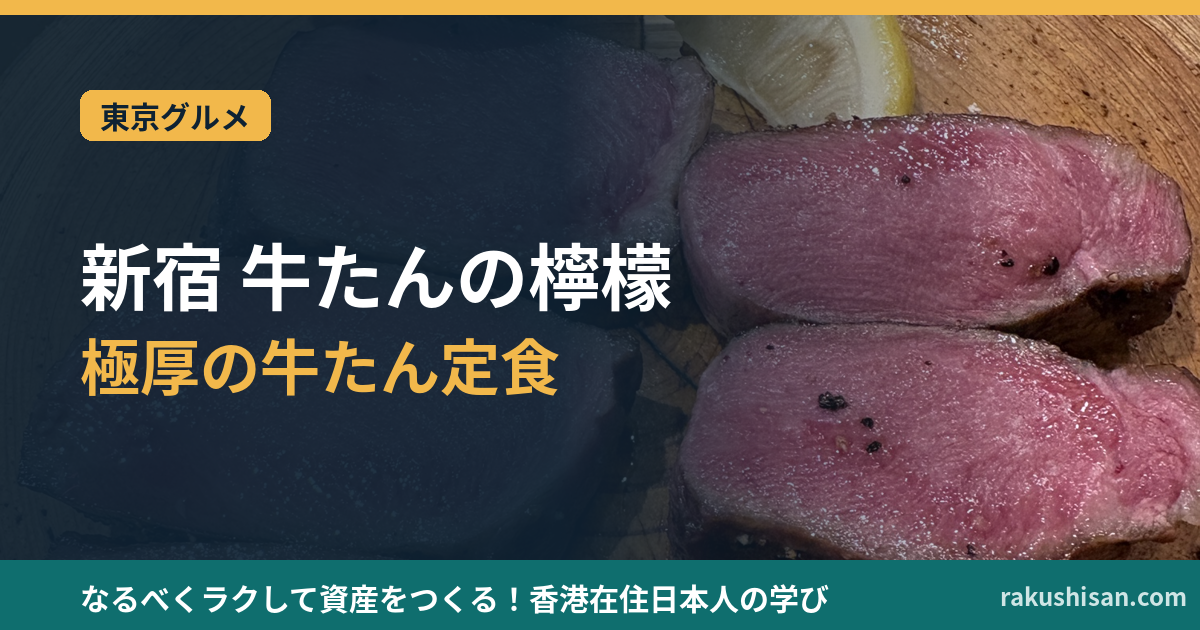
  • 新宿・牛たんの檸檬 総本店へ|厚切り牛たん定食といくらのせごはん、予約のコツ

    新宿・牛たんの檸檬 総本店へ|厚切り牛たん定食といくらのせごはん、予約のコツ

    【PR】この記事にはアフィリエイト広告が含まれています。リンクを経由して購入や申し込みがあると、運営者が紹介料を受け取ることがあります。

    東京出張のときに、新宿の「牛たんの檸檬」に行ってきました。厚切りの牛たんで有名なお店で、前から気になってたんですよね。

    今回はグルメの話です。香港に住んでいると、日本に帰ったときに「何を食べるか」問題ってけっこう大事じゃないですか。そんなときの候補として、写真多めでどんなお店か書いていきます。

    先に結論から言うと、牛たんの檸檬の総本店は西新宿7丁目のビルの地下1階にあります。定食には羽釜炊きのごはん、牛たんスープ、牛たんカレー、牛たん肉味噌、とろろ、サラダがつきます。人気店なので、予約していくのがラクです。

    お店は西新宿のビルの地下1階

    牛たんの檸檬 総本店の入口の看板
    入口の看板。レモンの絵が目印です

    正式な店名は「新宿焼肉 牛たんの檸檬 総本店」。場所は東京都新宿区西新宿7-16-12 YSビルの地下1階です。会社の発表によると、2018年に新宿で創業して、2021年にいまの場所に移ってきたそうです。

    地下なので、通りからはちょっと見つけにくいかもしれません。上の写真みたいに、レモンの絵が入った看板が目印です。看板には、予約しているお客さん向けの注意書きも貼ってありました。

    定食のセットがかなり豪華なんです

    牛たん定食とつけあわせ一式
    定食一式。つけあわせがずらっと並びます

    写真を見てもらうと分かるとおり、トレーの上がにぎやかなんですよね。会社の発表にあるセット内容はこんな感じです。

    • 羽釜炊きごはん
    • 牛たんスープ
    • 牛たんカレー
    • 牛たん肉味噌
    • とろろ
    • サラダ

    ごはんは「いくらのせ」に変えることもできます。今回はそれにしてみたので、写真の手前にあるのがいくらのせごはんです。

    つけあわせも、ただのおまけじゃないんですよね。途中でとろろをかけてさっぱりさせたり、牛たんカレーで味を変えたりできるので、最後まで飽きずに食べられます。正直、ごはんが足りなくなりそうでした。

    厚切りの牛たんのアップ
    牛たんのアップ。この厚みです

    そして主役の牛たん。写真だと伝わりにくいかもしれないんですが、ぶっちゃけ「これ牛たん?」っていう厚さです。断面がきれいなピンク色で、見た目のインパクトはかなりあります。

    なのに、食べてみるとびっくりするくらいやわらかいんですよ。歯がすっと入って、かむほどにじゅわっと旨みが出てくる感じ。厚切りの牛たんって硬いイメージがあったので、ここはいい意味で裏切られました。

    いくらのせご飯
    いくらのせごはん。真ん中に卵黄がのっています

    羽釜とお米へのこだわりも地味にすごい

    羽釜と、お米マイスターの札と山崎蒸溜所のプレート
    羽釜の前に、お米の札と山崎蒸溜所のプレート

    カウンターの前には大きな羽釜があって、「五ツ星お米マイスター 京の米老舗 八代目儀兵衛がお米を目利きしております」という札が置いてありました。牛たんだけじゃなくて、ごはんにも力を入れてるお店なんですよね。

    となりにはサントリーの山崎蒸溜所の「POT STILL No.0001」のプレートも。ウイスキー好きな人は、つい目がいっちゃいそうです。

    カウンターで準備される牛たん定食
    カウンターでどんどん定食が準備されていきます

    行くなら予約がおすすめ

    予約はTableCheckというサイトからできます。予約ページを見ると、気をつけたいポイントはこのあたりです。

    席は60分制で、席の指定はできません。予約するときはカード情報の入力が必要で、支払いはお店で当日済ませる形です。予約の時間に遅れそうなときは、連絡を入れておかないとキャンセル扱いになることがあります。予約なしでも入れるフリー席もあると書かれていますが、混む時間は並ぶ覚悟がいりそうです。

    営業時間は、日曜から木曜が11:30〜15:00と17:00〜22:00(ラストオーダー21:00)。金曜と土曜は夜が22:30まで(ラストオーダー21:45)です。年末年始は12月31日から1月3日まで休みとのことなので、一時帰国の時期に行く人は気をつけてください。

    一時帰国や日本出張のおともに

    香港から日本に行くときは、スマホの通信と移動まわりを先に決めておくとラクです。このあたりを先に用意しておくと便利です。

    さいごに

    牛たんの檸檬は、厚いのにやわらかい牛たんと、つけあわせまで手を抜かない定食が楽しめるお店でした。正直、また東京に行ったら寄りたいです。席は60分制なので、出張や一時帰国で時間が限られているときでも予定が立てやすいと思います。新宿に行く予定があったら、候補に入れてみてください。

    この記事は2026年11月時点の公開情報と、お店で撮った写真をもとにしています。営業時間や予約のルールは変わることがあるので、行く前にお店の公式ページでチェックしてください。
    参考にした公式情報
  • MPFのDIS(おまかせ運用)とは?手数料上限0.85%と50歳からの配分変更

    MPFのDIS(おまかせ運用)とは?手数料上限0.85%と50歳からの配分変更

    ※本記事は広告を含みます

    香港で働くと、MPF(強制積立年金)に入ることになりますよね。掛金をどのファンドで運用するかは自分で選べるんですが、選ばなかった場合は「DIS(デフォルト投資戦略)」っていう、おまかせの運用に入るんです。これ、意外と中身を知らないまま…って人も多いんじゃないでしょうか。

    先に結論から言うと、DISの手数料は合計年0.85%までと上限つき。50歳から64歳まで毎年自動でリスクを下げてくれます。さらに任意の上乗せ拠出(TVC)なら、年金保険料と合わせて年6万香港ドルまで所得控除できます。

    DISって、そもそも何なの?

    DISは、すべてのMPFの制度に用意するよう義務づけられている運用方法です。中身は2つのファンドだけ。資産の約60%を株式などのリスクの高い資産で運用する「コア・アキュムレーション・ファンド」と、それが約20%の「エイジ65プラス・ファンド」です。ざっくり言うと、攻めのファンドと守りのファンドの組み合わせってことですね。

    手数料は年0.85%で頭打ちなんです

    DISの2つのファンドは、法律で手数料の上限が決められています。

    項目上限(年率)
    運用手数料0.75%
    経費0.1%(以前は0.2%。すべての制度がeMPFに移行して引き下げ)
    合計0.85%

    MPFって手数料が高いと言われがちですよね。でもDISは上限があるので、手数料が大きくふくらむ心配はないんです。これは地味にうれしいポイント。

    50歳からは、勝手にリスクを下げてくれる

    DISで運用していると、50歳になるまでは全部コア・アキュムレーション・ファンドで運用します。50歳から64歳までは、毎年の誕生日ごろにエイジ65プラス・ファンドの割合を約6.7%ずつ自動で増やしていきます。64歳以降は、全部エイジ65プラス・ファンドになります。

    年齢コア・アキュムレーションエイジ65プラス
    50歳未満100%0%
    50歳93.3%6.7%
    55歳60.0%40.0%
    60歳26.7%73.3%
    64歳以上0%100%

    ここ大事なんですが、2つのファンドを自分で選んで運用した場合は、この自動の調整はされないんです。自動でリスクを下げてほしいなら、「DISで運用する」と指定する必要があります。同じファンドなのに?って、ちょっとツッコみたくなりますよね。

    上乗せの積み立ては、税金も安くなる

    MPFには、義務の掛金とは別に、自分で上乗せして積み立てる「TVC(税控除対象の任意拠出)」もあります。TVCの口座に入れた掛金は、年金保険料と合わせて年6万香港ドルまで、給与所得税の計算で控除できるんです。気をつけたいのはこの2つ。

    • TVCは原則として65歳まで引き出せない
    • 控除を受けられるのは、TVCの口座に入れた掛金だけ

    さいごに

    運用先を選ばなかった掛金はDISに入りますが、手数料は年0.85%が上限で、50歳からは自動でリスクも下げてくれる。おまかせとしては、ぶっちゃけけっこう親切な仕組みだと思います。ただ自分で2つのファンドを選ぶと自動調整されないので、まずは自分の掛金がどこで運用されているか、eMPFでのぞいてみるのがおすすめです。

    本記事は2026年11月時点の公開情報をもとにした制度の紹介です。投資や税務の助言ではありません。最新の内容は各公式サイトでご確認ください。

    参考にした公式情報
  • 非居住者が日本の家を貸すと源泉徴収20.42%|香港移住後の家賃と確定申告

    非居住者が日本の家を貸すと源泉徴収20.42%|香港移住後の家賃と確定申告

    ※本記事は広告を含みます

    香港に引っ越したあと、日本の家を貸すって人、けっこう多いと思うんです。でもそのとき、家賃が満額振り込まれないことがあるんですよね。え、なんで?って思いません?実は、日本に住んでいない人に家賃を払う借り手は、家賃から税金を差し引いて納める決まりがあるんです。

    先に結論から言うと、借り手は家賃の20.42%を差し引いて納めます。月10万円の家賃なら、手取りは79,580円。ただし借り手が個人で自分や親族が住むなら差し引きはナシで、差し引かれた分は日本の確定申告で精算できます。

    家賃から20.42%が引かれちゃう

    国税庁によると、日本に住んでいない人(非居住者)から日本の不動産を借りて家賃を払う人は、法人でも個人でも、支払いのときに20.42%を源泉徴収して納めなきゃいけないんです。金額にするとこんな感じ。

    家賃(月額)差し引かれる税金手取り
    10万円20,420円79,580円
    15万円30,630円119,370円
    20万円40,840円159,160円

    月20万円の家賃だと、毎月40,840円が引かれる計算です。数字で見ると地味に大きいですよね。

    個人が住むために借りるなら、引かれない

    借り手が個人で、自分や親族が住むために借りている場合は、源泉徴収は要りません。逆に、法人が社宅として借りる場合や、個人でも事務所や店舗として借りる場合などは、差し引きが必要になります。

    つまり同じ家でも、借り手が個人か法人かで毎月の手取りが変わっちゃうってこと。貸す前に知っておくと、ちょっと心の準備ができます。

    引かれた税金は、確定申告で精算できる

    非居住者でも、日本の不動産を貸して得た所得は日本で課税されます。国税庁によると、不動産所得は確定申告が必要な所得で、源泉徴収された税金の還付を受けるための申告もできるんです。流れはざっくりこう。

    • 日本に住んでいない人が確定申告をするには、納税管理人を決めて税務署に届け出る
    • 家賃から経費を差し引いた所得で税額を計算して、差し引かれた税金と精算する
    • 経費が多い年は、差し引かれた税金の一部が戻ってくることも

    令和9年分からは、税金の名前がちょっと変わる

    令和9年分以後は、差し引く税金に防衛特別所得税が加わって、「所得税、防衛特別所得税および復興特別所得税」になります。とはいえ国税庁の案内では、源泉徴収の税率は20.42%のまま。手取りの計算は変わらないので、そこはひと安心です。

    さいごに

    香港から日本の家を貸すなら、家賃の20.42%が引かれるかも、というのは頭に入れておきたいところ。借り手が誰かで変わるのは正直ややこしいですが、引かれた分は確定申告で精算できるので、損しっぱなしってわけじゃないんです。納税管理人のことも含めて、早めに準備しておくとラクですよ。

    本記事は2026年11月時点の公開情報をもとにした制度の紹介です。投資や税務の助言ではありません。最新の内容は各公式サイトでご確認ください。

    参考にした公式情報
  • NISAは海外転勤・移住でどうなる?継続適用届出書と出国前の手続き

    NISAは海外転勤・移住でどうなる?継続適用届出書と出国前の手続き

    ※本記事は広告を含みます

    香港に住むことになったら、日本のNISA口座ってそのまま持っていけるの?って気になりますよね。ざっくり言うと、答えは「原則ムリ」なんです。例外はあるにはあるんですが、当てはまる人はかなり限られます。香港への移住を考えているなら、出国する前に知っておきたい話です。

    先に結論から言うと、出国して非居住者になるとNISA口座は原則廃止。会社の転任命令みたいな「やむを得ない一時的な出国」なら、届出を出せば最長5年後の年末まで非課税で持ち続けられます(ただしその間、新しい買付けはできません)。

    出国すると、NISA口座はなくなっちゃうんです

    そもそもNISAって、日本に住んでいる人のための制度なんですよね。なので出国して非居住者になる場合は、出国の前日までに金融機関へ届出を出して、NISA口座は廃止になります。口座の中の株や投資信託は、課税口座に移されます。

    じゃあ非居住者になったあとも日本の証券口座は使えるの?というと、ここは証券会社によってバラバラなんです。

    転任命令での一時的な出国なら、続けられる

    国税庁の資料によると、勤め先からの転任命令や、それに準ずるやむを得ない事由で一時的に出国する人は、出国の前日までに「継続適用届出書」を出せば、NISAの非課税をキープできます。条件をまとめるとこんな感じです。

    項目内容
    対象勤め先からの転任命令など、やむを得ない事由による一時的な出国
    期限出国の日の前日まで
    続けられる期間帰国届出書を出す日か、継続適用届出書を出した日から5年を経過する日の属する年の12月31日の、早いほうまで
    出国中の買付けできない
    対象外の人出国の年に国外転出時課税の対象になる人

    地味にややこしいのが、5年の数え方。出国した日からではなく、届出書を出した日からカウントするんです。それから、期限までに帰国届出書を出さないと、NISA口座は廃止したものとみなされちゃいます。ここ大事。

    あと、自分の判断での移住や留学は対象にならない、と案内している金融機関もあります。この手続きに対応しているか、出国後に持ち続けられる商品は何か、も金融機関ごとに違うので、そこも要チェックです。

    香港移住なら、たぶん例外には当てはまらない

    香港の会社に転職する、自分の判断で移住する、みたいなケースは、正直なところ例外に当たらない可能性が高いです。出国が決まったら、口座のある金融機関にこのあたりを聞いておくと安心ですよ。

    • 自分の出国が継続適用の対象になるか
    • 対象外なら、NISA口座の中身はどの口座に移されるか
    • 非居住者になったあと、日本の証券口座を持ち続けられるか

    さいごに

    せっかく育てたNISA口座、出国で原則なくなっちゃうのはぶっちゃけ残念ですよね。続けられるのは転任命令などの一時的な出国だけで、それでも最長5年まで。バタバタしがちな出国前だからこそ、早めに金融機関へ確認しておくのがいちばんラクだと思います。

    本記事は2026年11月時点の公開情報をもとにした制度の紹介です。投資や税務の助言ではありません。最新の内容は各公式サイトでご確認ください。

    参考にした公式情報
  • 香港在住だと米国株の配当は30%課税|租税条約がない理由とW-8BENの注意点

    香港在住だと米国株の配当は30%課税|租税条約がない理由とW-8BENの注意点

    ※本記事は広告を含みます

    香港って、投資の税金がかなり軽いんですよね。値上がり益にも配当にも、香港の税金は原則かかりません。ただ、米国株の配当だけはちょっと事情が違うんです。米国が配当から30%を先に差し引いちゃうので。

    先に結論から言うと、香港に住んでいる人が受け取る米国株の配当は30%が差し引かれて、W-8BENを出してもそのまま。ただし香港では配当に税金がかからないので、負担は30%で終わります。

    米国は配当から30%を先に引いちゃう

    米国内国歳入庁(IRS)によると、外国の投資家が受け取る米国の所得の多くには30%の税金がかかって、支払いのときに差し引かれます。米国株の配当もこれに当てはまるんです。

    ただし、投資家が住んでいる国と米国の間に租税条約があれば、税率が下がる場合があります。問題は、香港がどうなのかってことですよね。

    香港と米国の間には租税条約がないんです

    IRSが公開している租税条約の一覧を見ると、香港は入っていません。なので香港に住んでいる人は条約による軽減を受けられず、配当の30%がそのまま差し引かれます。勘違いしやすいところなので、ここは押さえておきたいです。

    • 日本国籍かどうかじゃなく、どこに住んでいるかで決まる
    • W-8BENは、証券口座を開くときに出す「米国人じゃないですよ」という書類。香港居住者だと、出しても税率は30%のまま
    • 「W-8BENを出せば10%になる」という話は、日本に住んでいる人向けのもの

    日本の感覚のまま「W-8BEN出したから大丈夫」と思っていると、え、そうなの?ってなりがちなんですよね。

    日本に住んでいる場合と比べると?

    日本に住んでいる人は、日米租税条約で米国での税率が10%になります。ただ、そのかわり残りの配当に日本で20.315%の税金がかかるんです。

    米国での税金住んでいる国での税金合計の目安
    香港に住んでいる場合30%0%30%
    日本に住んでいる場合(課税口座)10%残りの20.315%約28%

    日本に住んでいる場合は、確定申告で外国税額控除を使うと、米国で引かれた分の一部を取り戻せることもあります。合計の負担だけで見ると、香港に住んでいるほうが少し重い、くらいの差なんですよね。思ったほど大きな差じゃない、というのが正直な感想です。

    値上がり益は香港なら非課税

    香港には、株の値上がり益にかかる税金がありません。配当への税金や源泉徴収もなし。香港在住で不利になるのは、米国が差し引く30%の部分だけってことです。

    なので、配当を重視するか、値上がり益を重視するかで、香港に住む人にとっての米国株の見え方はけっこう変わってきます。

    さいごに

    香港居住者が受け取る米国株の配当は30%が差し引かれて、租税条約がないのでW-8BENを出しても下がりません。そのかわり香港では配当にも値上がり益にも税金がかからないので、トータルで見ればそこまで悲観しなくていいと思います。配当派か値上がり派か、自分のスタイルに合わせて考えてみるのがよさそうです。

    本記事は2026年11月時点の公開情報をもとにした制度の紹介です。投資や税務の助言ではありません。最新の内容は各公式サイトでご確認ください。

    参考にした公式情報
  • 香港の酒税と持ち込み免税|ワイン・日本酒は0%、ウイスキーの税率【2026年】

    香港の酒税と持ち込み免税|ワイン・日本酒は0%、ウイスキーの税率【2026年】

    【PR】この記事にはアフィリエイト広告が含まれています。リンクを経由して購入や申し込みがあると、運営者が紹介料を受け取ることがあります。

    香港ってワインが安い、ってよく聞きません? その理由、ずばり税金なんです。香港ではお酒の種類によって税率がぜんぜん違っていて、2024年10月にはウイスキーなどの強いお酒の税金も下がりました。

    先に結論から言うと、ワインやビール、日本酒など度数30%以下のお酒は税率0%。度数30%を超えるお酒も、輸入価格200香港ドルを超える部分は10%まで下がっていて、高いお酒ほど得する仕組みになっています。

    ワインも日本酒も、税金ゼロなんです

    香港で物品税がかかるお酒は、度数30%を超えるものだけ。ワインやビール、日本酒、梅酒など、度数30%以下のお酒には税金がかかりません。ワイン好きにはうれしい話ですよね。

    強いお酒は2024年10月16日から税金が下がりました

    ウイスキーやブランデー、焼酎の一部など、度数30%を超えるお酒(1リットル以下の容器)は、2024年10月16日からこんな税率になっています。

    輸入価格税率
    200香港ドルまでの部分100%
    200香港ドルを超える部分10%

    1リットルを超える容器のお酒は、1リットルあたりの価格で計算します。

    1,000香港ドルのウイスキーだとどうなる?

    輸入価格が1,000香港ドルのウイスキーなら、税金は「200香港ドル×100%+800香港ドル×10%」で280香港ドル。以前の一律100%なら1,000香港ドルだったので、え、そんなに違うの?って感じですよね。

    輸入価格新しい税額以前の税額(一律100%)
    200香港ドル200香港ドル200香港ドル
    1,000香港ドル280香港ドル1,000香港ドル
    5,000香港ドル680香港ドル5,000香港ドル

    輸入価格が高いお酒ほど、税金の負担がぐっと下がるんです。ただ、これはあくまで輸入するときの税金の話。お店の値段が同じだけ下がるとは限らないので、そこは期待しすぎないほうがいいかもしれません。

    旅行で持ち込むなら1リットルまで

    旅行で香港に入るとき、18歳以上なら度数30%を超えるお酒を1リットルまで、自分用として免税で持ち込めます。

    ただし香港IDを持つ人は、香港を24時間以上離れていた場合だけ。日帰りの深圳旅行なんかでは使えないので、ここは気をつけたいところです。ほかにも、こんなルールがあります。

    • 度数30%以下のワインや日本酒は、もともと税金ゼロ
    • 1リットルを超える強いお酒は、税関で申告して税金を払う
    • 通販や宅配便、郵便で届くお酒には、この1リットルの免税枠は使えない

    さいごに

    ワインやビール、日本酒は税金ゼロ。強いお酒も2024年10月16日からは、高いものほど税の負担が軽くなりました。旅行で持ち込むなら強いお酒は1リットルまでで、香港IDを持つ人は24時間ルールを忘れずに。お酒好きにとって、香港はなかなかありがたい街なんですよね。

    この記事は2026年11月時点の公開情報をもとにした制度の紹介です。最新の内容は各公式サイトでチェックしてください。

    参考にした公式情報
  • 香港の預金保護は80万香港ドルまで|対象外の預金と銀行破綻時の考え方

    香港の預金保護は80万香港ドルまで|対象外の預金と銀行破綻時の考え方

    ※本記事は広告を含みます

    香港の銀行に預けたお金、もし銀行が破綻したらどうなるの?って、ちょっと気になりません?答えは「1人・1行あたり80万香港ドルまで」守られます。香港にもちゃんと預金保護制度があって、対象の預金なら手続きなしで自動的に守られるんです。

    先に結論から言うと、上限は1人・1行あたり80万香港ドル(約1,620万円)。ただし仕組み預金や5年を超える定期預金、預金以外の商品は対象外なので、そこだけ気をつけたいところです。

    守られるのは80万香港ドルまで

    香港の預金保護制度では、加盟している銀行が破綻した場合、1人・1行あたり最大80万香港ドルまで預金が守られます。この上限、2024年10月1日に50万香港ドルから引き上げられたんですよね。1香港ドル=約20.3円(2026年11月時点)で計算すると、約1,620万円です。

    細かいところをまとめると、こんな感じです。

    • 香港ドルだけじゃなく、人民元や外貨の預金も対象
    • 同じ銀行に口座がいくつあっても、合算して80万香港ドルまで
    • 共同名義の口座は、名義人それぞれの持ち分として扱われる
    • 申し込みなどの手続きはいらない

    手続きいらずで自動、っていうのは地味にありがたいポイントです。

    これは守られないので要注意

    対象外のもの例
    仕組み預金為替や株価に連動する預金
    期間が5年を超える定期預金長期の定期預金
    無記名の預金証書無記名の譲渡性預金
    預金以外の商品投資信託、債券、株、保険

    ここ大事なんですが、銀行の窓口で買える商品でも、預金じゃなければ預金保護の対象にはなりません。「銀行で買ったから安全でしょ」とは限らないってことですね。投資信託や保険をすすめられたときは、ちょっと思い出してみてください。

    80万香港ドルを超えそうなら、銀行を分ける

    80万香港ドルを超える預金を持つなら、複数の銀行に分けて預けると、銀行ごとに80万香港ドルまで守られます。ただし、同じグループの銀行だと、別々の加盟銀行として扱われるかどうかは確認しておきたいところです。

    さいごに

    香港の預金は、1人・1行あたり80万香港ドルまで自動で守られます。超える分は銀行を分けて預ける、預金以外の商品は保護の対象外だと知ったうえで持つ。この2点だけ押さえておけば、あとはあまり心配しすぎずラクに構えていられると思います。

    本記事は2026年11月時点の公開情報をもとにした制度の紹介です。投資や税務の助言ではありません。最新の内容は各公式サイトでご確認ください。

    参考にした公式情報
  • 香港株の印紙税は0.1%|ETFは免除になる仕組みと売買コストの計算

    香港株の印紙税は0.1%|ETFは免除になる仕組みと売買コストの計算

    ※本記事は広告を含みます

    香港って、株の値上がり益に原則として税金がかからないんですよね。これだけ聞くと最高なんですが、その代わりに株を売り買いするたびに「印紙税」がかかります。売買の回数が多い人ほどじわじわ効いてくるコストなので、ざっくり仕組みを知っておくと安心です。

    先に結論から言うと、香港株の印紙税は買うときも売るときも0.1%(往復で0.2%)。そして香港に上場しているETFなら、印紙税はかからないんです。

    買うときも売るときも0.1%かかります

    香港株を売買すると、買う人と売る人のそれぞれに、約定金額の0.1%の印紙税がかかります。片道ずつかかるので、往復だと合計0.2%ってことですね。

    税率
    買うとき0.1%
    売るとき0.1%
    往復の合計0.2%

    この税率、2023年11月17日に0.13%から0.1%に下がりました。ネットだと「2024年に引き下げ」と書いてある記事もあるんですが、正しくは2023年11月17日なのでここは要チェックです。あと地味なポイントとして、計算した税額に1香港ドル未満の端数があれば、1香港ドルに切り上げになります。

    10万香港ドルだといくら?

    たとえば10万香港ドル分の株を買うと、印紙税は100香港ドル。同じ株を10万香港ドルで売ると、また100香港ドルかかります。往復で200香港ドルです。1回ならそこまででもないけど、何度もやると気になる金額ですよね。

    ETFなら印紙税はゼロなんです

    うれしいのがこっち。香港に上場しているETF(上場投資信託)は、2015年2月13日から売買の印紙税が免除されています。取引所での売買だけじゃなく、取引所の外での取引も対象です。

    ただ、気をつけたいこともあります。

    • ETFでも、証券会社の売買手数料や取引所の費用はかかる
    • レバレッジ型・インバース型の商品は、ETFとは別の扱いになる場合がある
    • なので買う前に、証券会社で印紙税がかかるかどうか確認しておくと安心

    値上がり益は非課税でも、コストはゼロじゃない

    香港は値上がり益に税金がかからない分、売買のたびに印紙税を払う仕組みなんですよね。ちょこちょこ売り買いしていると、そのたびに0.2%ずつコストが積み上がっていきます。ぶっちゃけ、ETFを使うとか、売買の回数を減らすとか、それだけでラクにコストを抑えられちゃいます。

    さいごに

    香港株の印紙税は片道0.1%、往復0.2%。香港上場のETFなら免除です。売買の回数が多い人ほどこの差が効いてくるので、「なるべくラクに」派ならETFでのんびり持つのが、いちばん相性がいい気がします。

    本記事は2026年11月時点の公開情報をもとにした制度の紹介です。投資や税務の助言ではありません。最新の内容は各公式サイトでご確認ください。

    参考にした公式情報
  • 香港ドルのペッグ制とは?1米ドル=7.75〜7.85香港ドルの仕組みをやさしく解説

    香港ドルのペッグ制とは?1米ドル=7.75〜7.85香港ドルの仕組みをやさしく解説

    ※本記事は広告を含みます

    香港ドルのレートを見ていて、「あれ、米ドルとほとんど同じ動きしてない?」って思ったことありません?実はこれ、偶然じゃないんです。制度でそう決まっているんですよね。香港でお給料をもらっている人や、香港ドルで預金している人は、この仕組みを知っておくと為替の見え方がけっこう変わります。

    先に結論から言うと、香港ドルは1米ドル=7.75〜7.85香港ドルの範囲に固定されていて、香港ドルを持つことはほぼ米ドルを持つことなんです。

    香港ドルは米ドルにくっついているんです

    香港は「連動為替レート制」、いわゆるペッグ制をとっています。ざっくり言うと、香港ドルの価値を米ドルに結びつけて、決まった範囲からはみ出さないようにする仕組みです。この範囲を守ると約束しているのが、香港金融管理局(HKMA)。

    レートHKMAがすること
    香港ドル高の上限1米ドル=7.75香港ドル銀行に香港ドルを売る
    香港ドル安の下限1米ドル=7.85香港ドル銀行から香港ドルを買う

    香港ドルが強くなりすぎたら売って、弱くなりすぎたら買い支える。この約束があるので、香港ドルは7.75〜7.85というかなり狭い範囲でしか動かないんです。しかもこの範囲、2005年からずっと続いています。地味にすごいですよね。

    円から見ると、ほぼ米ドルと同じ動き

    香港ドルが米ドルとほぼ一緒に動くということは、円から見た香港ドルの値動きも、円と米ドルの値動きとほぼ同じってこと。円安・ドル高になれば、香港ドルの資産を円に換算した金額は増えて見えますし、円高・ドル安なら減って見えます。なので香港ドル預金は、米ドル預金と似たような為替リスクを持っていると考えてOKです。

    たとえば2026年11月時点だと、1香港ドルは約20.3円。1米ドル=約7.84香港ドルなので、1米ドル=約159円と同じくらいの水準になります。計算してみると、なるほど感がありますね。

    香港に住んでいると、どう関係してくる?

    ここがいちばん気になるところですよね。香港在住の日本人目線だと、こんな感じです。

    • 香港ドルでお給料をもらうと、自然と米ドル寄りの資産を持つことになる
    • 日本への送金や一時帰国の費用は、円安のときほど有利
    • 将来日本で円を使う予定があるなら、為替の影響を受けることは頭に入れておきたい

    たとえば年末に一時帰国するとき、円安だと「お、今回はちょっとお得かも」ってなるわけです。逆に、いずれ日本に戻って円で暮らす予定なら、円高のときは香港ドルの資産が目減りして見えることも。

    さいごに

    香港ドルを持つのは、ほぼ米ドルを持つのと同じ。これを知っているだけで、円安・円高のニュースを見ても「香港ドルの資産はこう動くな」と落ち着いて見られるようになります。正直、香港に住んでいるなら最初に知っておきたかった仕組みのひとつです。

    本記事は2026年11月時点の公開情報をもとにした制度の紹介です。投資や税務の助言ではありません。最新の内容は各公式サイトでご確認ください。

    参考にした公式情報
  • 香港は関税ゼロ?免税の範囲と、ブランド品・トレカを日本に持ち帰るときの税金

    香港は関税ゼロ?免税の範囲と、ブランド品・トレカを日本に持ち帰るときの税金

    【PR】この記事にはアフィリエイト広告が含まれています。リンクを経由して購入や申し込みがあると、運営者が紹介料を受け取ることがあります。

    香港って「フリーポート(自由港)」って呼ばれているんです。ほとんどの品物に関税も消費税もかからないから。ブランド品やシルバーアクセサリー、トレーディングカードを香港で買う人も多いですよね。

    でも、ちょっと待ってください。香港で税金がかからないことと、日本に持ち帰るときに税金がかからないことは、まったく別の話なんです。

    先に結論から言うと、香港で税金がかかるのは酒(度数30%超)・たばこ・燃料・メチルアルコールの4種類だけ。ただし日本に持ち帰るときは日本の税金がかかって、旅行者の免税枠は合計20万円までです。

    香港で税金がかかるのは、たった4種類

    香港税関によると、物品税がかかるのは次の4種類だけなんです。

    税金がかかる品物備考
    酒度数30%を超えるもの。ワインやビール、日本酒は0%
    たばこ紙巻きたばこ、葉巻など
    燃料(炭化水素油)ガソリン、軽油など
    メチルアルコール工業用アルコールなど

    それ以外、たとえばバッグや時計、シルバーアクセサリー、トレーディングカードは、香港に持ち込む段階では関税も消費税もかかりません。こう見ると、ほんとに「自由港」って感じですよね。

    申告がいるケースもあるので気をつけて

    自分用の手荷物なら、原則として申告は要りません。ただ、海外から宅配便で届く高額品は、輸入の申告が必要になる場合があります。

    もうひとつ気をつけたいのが、ワニ革やトカゲ革の製品。ワシントン条約の対象になっているものがあって、許可なく輸入すると重い罰則があるんです。海外通販で取り寄せるときは、特にしっかりチェックしておきたいところです。

    本当の落とし穴は、日本に持ち帰るとき

    ここが一番大事なところ。香港で無税で買えても、日本に持ち帰るときは日本の関税と消費税の対象になっちゃいます。ざっくり言うと、こんなルールです。

    • 旅行者の免税枠(酒・たばこ・香水以外)は、海外で買った額の合計20万円まで
    • 合計が20万円を超えたら、20万円以内に収まる品物が免税になって、残りに税金がかかる
    • 1個で20万円を超える品物は、全額に税金がかかる。たとえば25万円のバッグなら、25万円まるごと課税対象
    • 同じ品目の合計が1万円以下なら、原則として免税(革製品など一部の例外あり)

    1個20万円超えだと全額って、地味に痛いですよね。税率は品目によってバラバラなので、高いものを持ち帰る予定があるなら、日本税関のサイトで先に確認しておくと安心です。

    香港へ買い物旅行に行くなら、ホテルはKlookでも探せます。

    Klook.com

    ※広告(Klook)です。料金や空室は、予約ページで最新の内容をご確認ください。

    さいごに

    香港に持ち込む段階では、関税も消費税もかかりません。でも日本に持ち帰るときは、日本の税金がしっかりかかります。「香港で安く買えた!」で終わらせずに、日本の免税枠20万円を頭に入れておくのが、ムダなく楽しむコツなんですよね。

    この記事は2026年11月時点の公開情報をもとにした制度の紹介です。最新の内容は各公式サイトでチェックしてください。

    参考にした公式情報